Predmetom predaja je 100% obchodný podiel v spoločnosti prevádzkujúcej zavedenú cukrárenskú výrobu. Firma pôsobí v odbore viac než 11 rokov a patrí medzi silných dodávateľov cukroviniek a dezertov. Sídli na južnom Slovensku, no produkty rozváža vlastnou logistikou po celom Slovensku. Dôvodom predaja je časová vyťaženosť majiteľa.
Základné informácie
Produkty a predaj
Sortiment tvoria najmä koláče, zákusky, makrónky, štrúdle, cheesecaky a torty. Typickými odberateľmi sú cukrárne a siete predajní potravín – firma dodáva viac než 70 odberateľom do 200+ prevádzok (do cca 100 prevádzok dlhodobo a pravidelne). Od roku 2024 firma navyše rozbehla vlastný retail (maloobchod) – na konci roka 2025 už prevádzkovala 5 vlastných predajní na atraktívnych lokalitách, s vysokou maržou.
Finančný vývoj
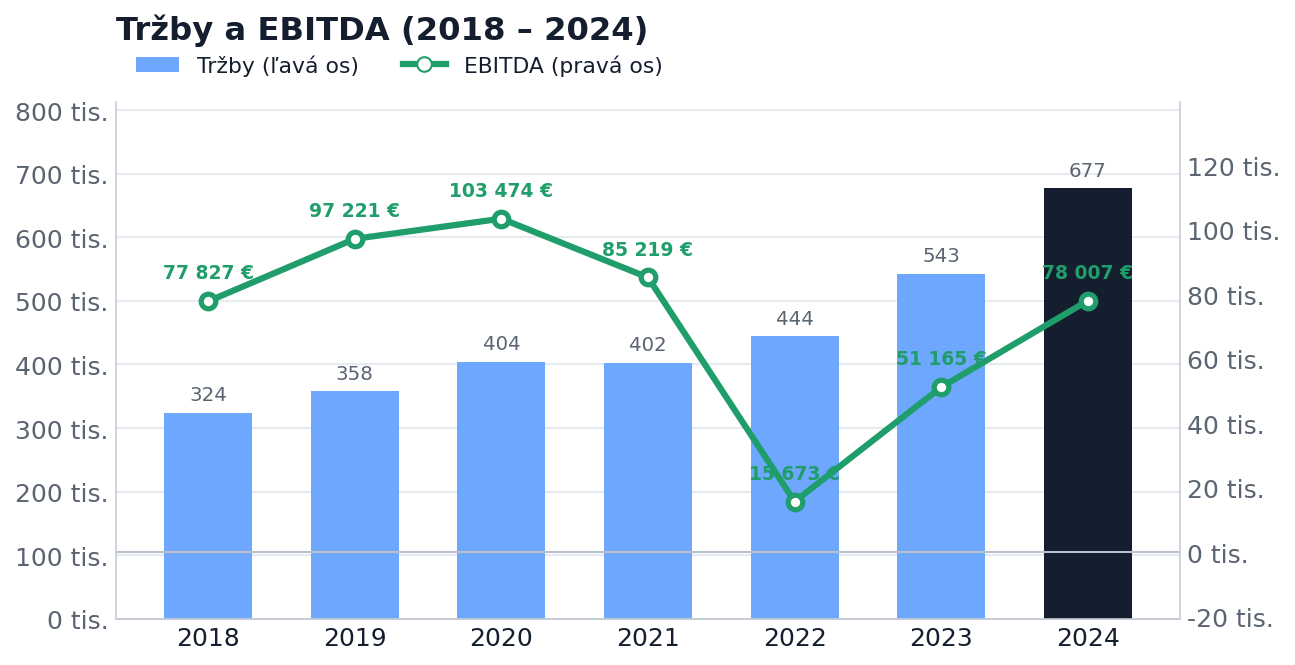
Tržby firmy dlhodobo rastú – z cca 324 tis. € (2018) na 677 tis. € (2024) – pri kladnej prevádzkovej ziskovosti (EBITDA).
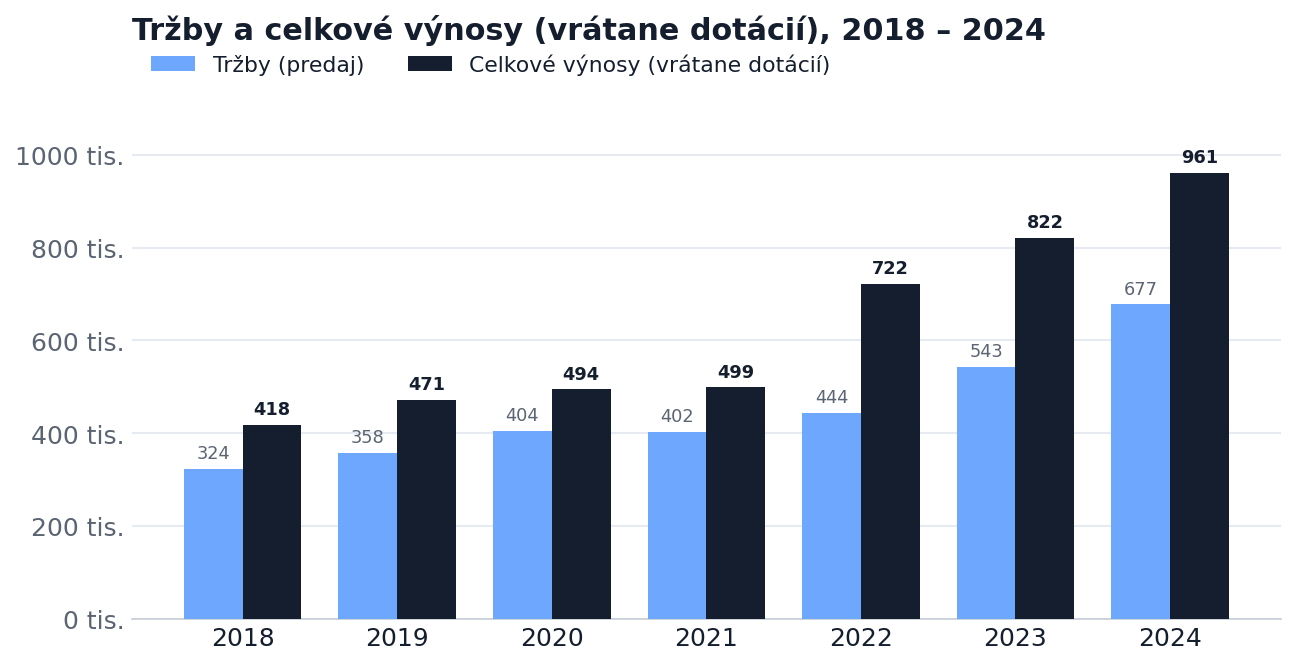
Ako registrovaný sociálny podnik firma čerpá dotácie, ktoré pokrývajú podstatnú časť mzdových nákladov (rádovo 200 – 300 tis. € ročne) – ide o významnú konkurenčnú výhodu. Celkové výnosy vrátane dotácií tak v roku 2024 dosiahli cca 961 tis. €.
Výhľad na rok 2025 (očakávanie majiteľa): obrat vrátane dotácií na úrovni ~1,6 mil. € a EBITDA ~220 tis. €, najmä vďaka rozbehnutému retailu (5 predajní generuje ~400 tis. € obratu s vysokou maržou).
Zdroj: účtovné závierky 2015 – 2024. Údaje za rok 2025 sú očakávaním majiteľa; kompletné podklady k dispozícii pri due diligence.
Majetok – súčasť predaja
Hnuteľný majetok (~350 tis. € + zásoby 22 tis. €)
Nehnuteľnosti a nehmotný majetok
Hlavné výhody
Sociálny podnik = dotácie
Dotácie pokrývajú podstatnú časť miezd (200 – 300 tis. € ročne) – výrazná a dlhodobá konkurenčná výhoda.
Zabehnutá výroba a sieť
70+ odberateľov, 200+ prevádzok a vlastný rozvoz po celom Slovensku.
Vlastná budova + technológia
Moderné výrobné priestory (2007) s FVE a špičkovým vybavením – nízke prevádzkové náklady.
Rast a retail expanzia
Rastúci obrat a 5 vlastných predajní (~400 tis. € obratu) s vysokou maržou – priestor na ďalší rozvoj.
Nízka časová náročnosť
Majiteľ sa venuje len dohľadu a stratégii (cca 20 h týždenne) – firma je dobre riaditeľná.
Hmotný majetok v cene
Vybavenie v odhadovanej hodnote ~350 tis. € + zásoby 22 tis. € + vozový park.
Pre koho je ponuka vhodná
- Individuálny investor – záujemca o podnikanie v potravinárstve, ktorý využije potenciál zavedenej výroby.
- Strategický investor – využije voľnú kapacitu zavedenej výroby a existujúcu odberateľskú sieť.
Oceňovacie ukazovatele a návratnosť
Pri kúpnej cene 750 000 € (100 % podiel) uvádzame návratnosť na viacerých bázach EBITDA – od overenej účtovnej (vrátane dotácií) po očakávanie majiteľa z retail expanzie. Hodnotu podporuje aj hmotný majetok (vlastná budova + vybavenie).
| Kúpna cena (100 % podiel) | 750 000 € | |
| Prevzaté bankové úvery | ≈ 176 tis. € → hodnota podniku (EV) ≈ 0,93 mil. € | |
| Hmotný majetok v cene | vybavenie ~350 tis. € + zásoby 22 tis. € + vlastná budova a FVE | |
| Návratnostný ukazovateľ | Účtovná EBITDA 2024 (vrátane dotácií, verejná závierka) |
Výhľad 2025 (očakávanie majiteľa, retail) |
|---|---|---|
| Ročná EBITDA | ~78 tis. € (rozpätie 50–100 tis.) | ~220 tis. € |
| Cena / EBITDA | ≈ 9,6× | ≈ 3,4× |
| EV / EBITDA | ≈ 11,9× | ≈ 4,2× |
| Hrubý payback ceny | ~10 rokov | ~3,4 roka |
Ako čítať tieto čísla – kľúčové pre due diligence:
- EBITDA je podporená dotáciami registrovaného sociálneho podniku (~200 – 300 tis. €/rok) – ide o systémový vyrovnávací príspevok, ktorý dlhodobo a opakovane pokrýva podstatnú časť mzdových nákladov (nie jednorazová podpora). Dotácie sú stabilné, pokiaľ spoločnosť udržiava status sociálneho podniku a zamestnávanie znevýhodnených osôb – kupujúci tak spolu s výhodou preberá aj tento záväzok. Kontinuita a prenositeľnosť statusu a dotácií na nového vlastníka sa overí v rámci due diligence.
- Výhľad 2025 (EBITDA ~220 tis. €, payback ~3,4 roka) je očakávanie majiteľa z rozbehnutého retailu (5 predajní) – zatiaľ nedoložené účtovnou závierkou; DD overí jeho reálnosť.
- Hmotný majetok (vybavenie ~350 tis. €, vlastná budova z 2007, FVE, vozový park) kryje podstatnú časť kúpnej ceny a tvorí downside protection; trhová hodnota budovy sa overí znaleckým posudkom.
- Čistý zisk je tenký (~18 tis. € v 2024); payback je hrubý (pred daňou, úrokmi a zmenou pracovného kapitálu), nie IRR ani čistý cash-flow. Vlastnú kalkuláciu si kupujúci postaví na svojich predpokladoch po podpise NDA.
Informácie pre kupujúceho: Finančné údaje za roky 2015 – 2024 vychádzajú z účtovných závierok; údaje za rok 2025 (obrat ~1,6 mil. €, EBITDA ~220 tis. €) sú očakávaním majiteľa v nadväznosti na retail expanziu. Presné financie, štruktúra dotácií a rozsah majetku sú predmetom due diligence.
Naša spoločnosť ponúka poradenstvo pri kúpe, riešenie dohody splatnosti jednotlivých platieb kúpnej ceny, platbu prostredníctvom notárskej úschovy, audit spoločnosti pred prevodom a celkové komplexné ekonomické a právne poradenstvo pri akvizícii firmy, ktoré je zahrnuté v cene spoločnosti. Kompletné podklady sú k dispozícii pri due diligence.
Pre viac informácií nás, prosím, kontaktujte na čísle 0950 562 969.
Mám záujem o tento inzerát
Vyplňte krátky formulár a ozveme sa vám čo najskôr. Po prvotnej kvalifikácii a podpise NDA (zmluva o mlčanlivosti) vám zašleme detailné informačné memorandum (IM).